 بازار اجاره در کشمکش قیمت و توان پرداخت

نبض نیوز: بازار مسکن علاوه بر افزایش قیمت خانه، با چالشهایی متعدد دیگری نیز روبرو است؛ درآمد خانوار کاهش یافته، فاصله میان قیمت مسکن و توان خرید بیشتر شده، سهم این بخش از تسهیلات بانکی پایین آمده و زمین همچنان بخش بزرگی از هزینه ساخت را دربر میگیرد. در سوی دیگر، میلیونها واحد مسکونی در بافتهای فرسوده همچنان در انتظار نوسازی هستند. مجموعه این عوامل، تصویری پیچیدهتر از وضعیت بازار مسکن ارائه میکند؛ بازاری که هم در سمت تقاضا با افت قدرت خرید مواجه است و هم در سمت عرضه با هزینه و محدودیت تأمین مالی دستوپنجه نرم میکند.
به گزارش نبض نیوز به نقل از اکوایران، دفتر اقتصاد مسکن وزارت راه و شهرسازی در گزارش اخیر خود، مهمترین چالشهای بخش مسکن را بر اساس متغیرهای کلان اقتصادی، قدرت خرید خانوار، تأمین مالی، هزینه زمین و وضعیت بافتهای فرسوده بررسی کرده است. دادههای این گزارش نشان میدهد بخش مهمی از فشار موجود بر بازار مسکن، خارج از خود این بازار شکل گرفته و به شرایط اقتصاد کلان بازمیگردد.
قیمت مسکن بالا رفته، درآمد خانوار نه
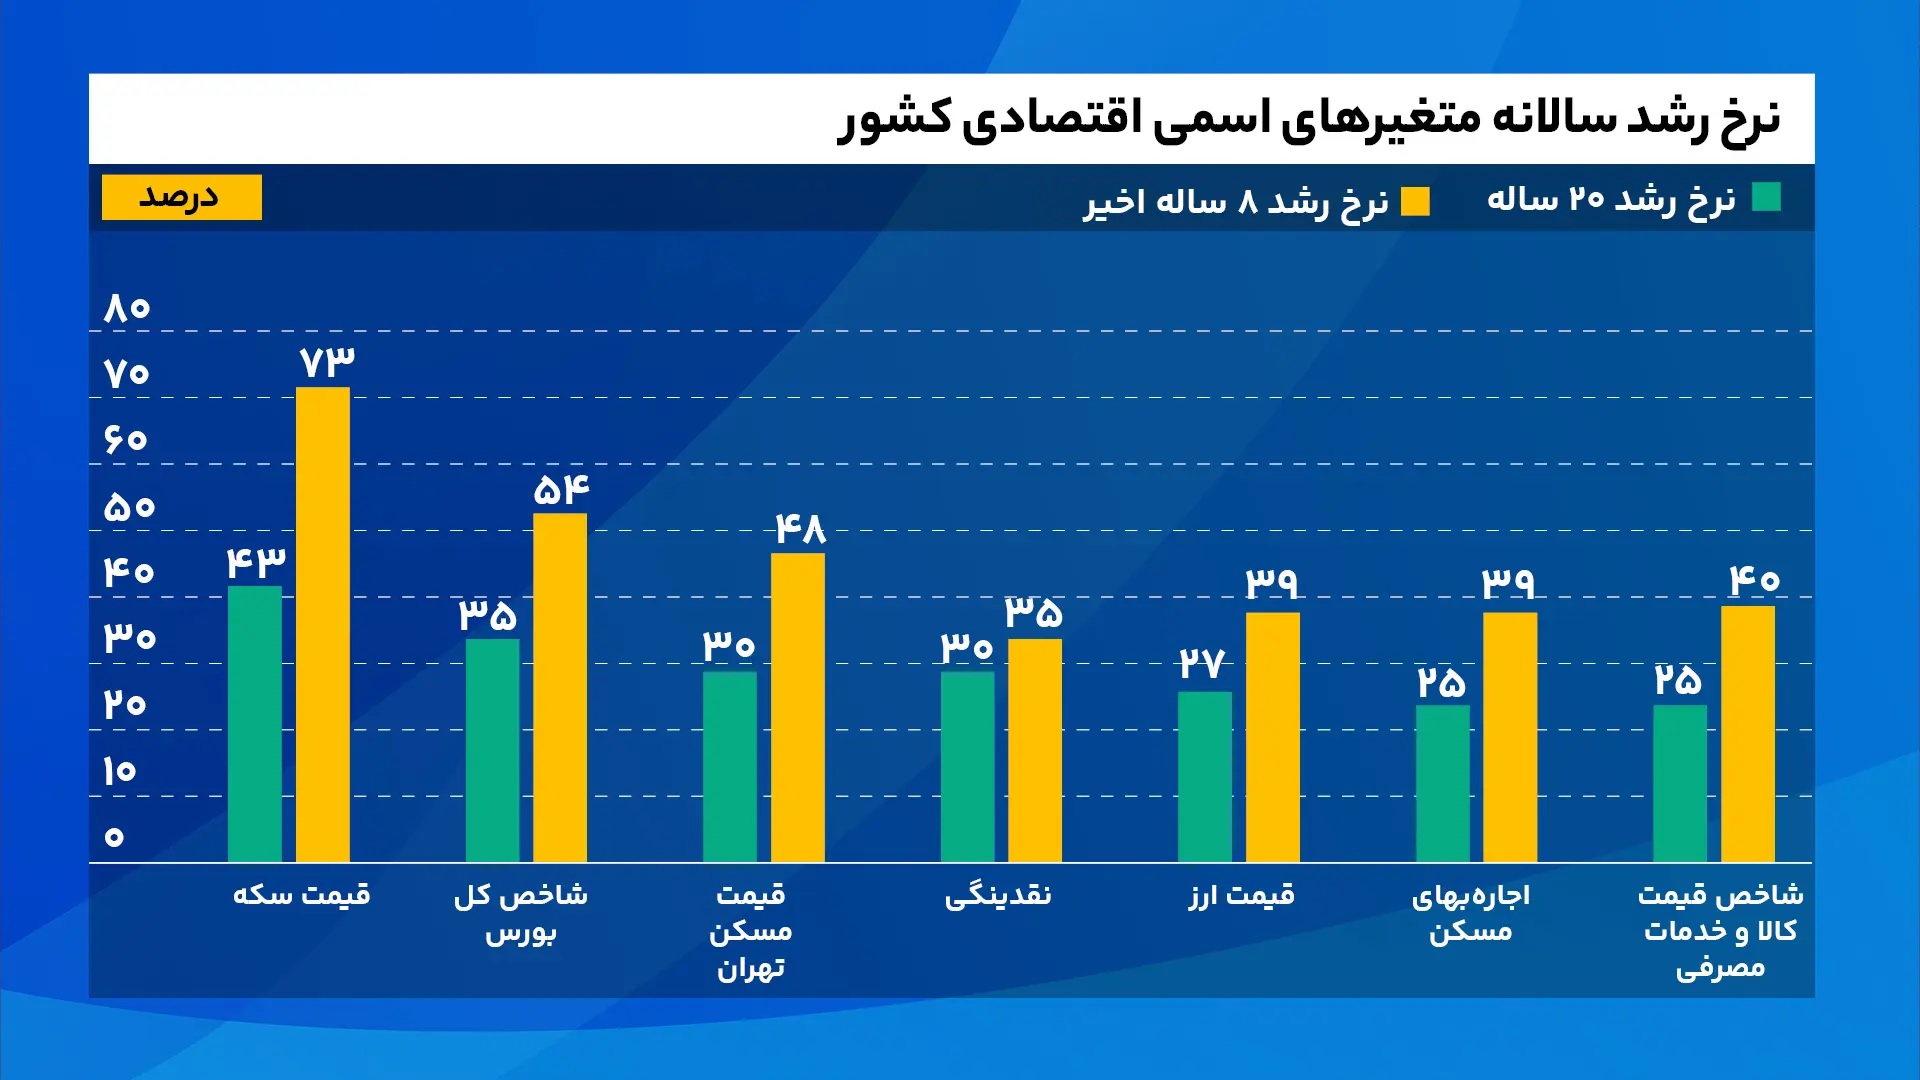
دفتر اقتصاد مسکن در بررسی روند ۲۰ ساله متغیرهای اسمی، رشد قابل توجه قیمت داراییها را ثبت کرده است. میانگین رشد سالانه قیمت سکه در این دوره حدود ۴۳ درصد، شاخص کل بورس ۳۵ درصد، قیمت مسکن تهران و نقدینگی حدود ۳۰ درصد و قیمت ارز و اجارهبهای مسکن حدود ۲۵ درصد بوده است.
در هشت سال اخیر، سرعت رشد برخی از این متغیرها بیشتر شده است. میانگین رشد سالانه قیمت سکه به حدود ۷۳ درصد و قیمت مسکن تهران به حدود ۴۸ درصد رسیده است. اما افزایش قیمت داراییها به خودی خود به معنای بهتر شدن شرایط اقتصادی خانوار یا رونق واقعی بازار نیست. گزارش دفتر اقتصاد مسکن بر همین تفاوت تأکید دارد؛ اینکه افزایش اسمی قیمتها زمانی میتواند با رونق واقعی همراه شود که اقتصاد رشد کند و درآمد خانوار نیز افزایش پیدا کند.
دادههای مربوط به درآمد سرانه نشان میدهد چنین اتفاقی رخ نداده است. درآمد سرانه به قیمت ثابت از حدود ۱۱۰ میلیون تومان در سال ۱۳۹۰ به ۸۸.۶ میلیون تومان در سال ۱۴۰۳ کاهش یافته و رشد اقتصادی کشور نیز طی یک دهه اخیر نزدیک به صفر بوده است.
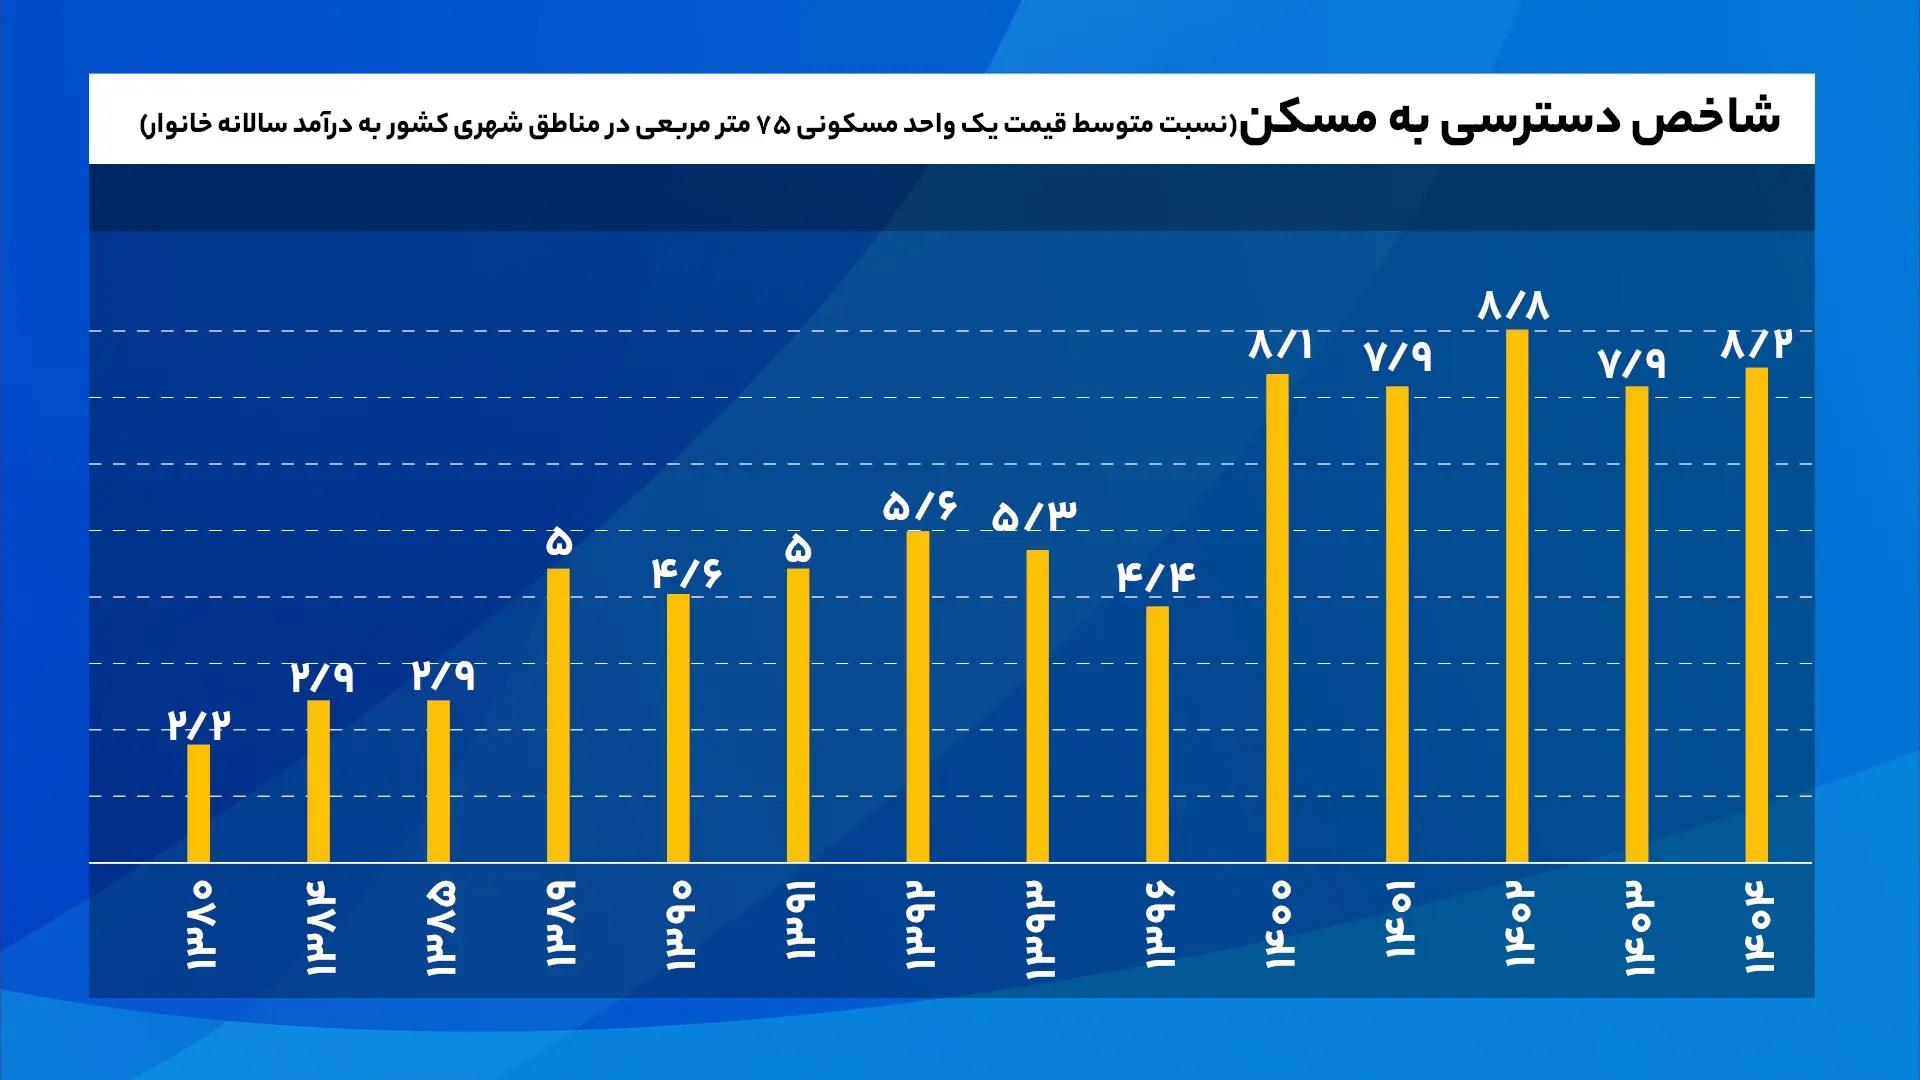
این فاصله، مستقیماً خود را در توان خرید مسکن نشان داده است. شاخص دسترسی به مسکن برای یک واحد ۷۵ مترمربعی در مناطق شهری کشور که در سال ۱۳۸۰ حدود ۲.۲ بود، در سال ۱۴۰۰ به ۸.۱ رسید و در سال ۱۴۰۲ به ۸.۸ افزایش یافت. این شاخص در سال ۱۴۰۴ حدود ۸.۲ گزارش شده است.
به بیان ساده، خرید خانه برای خانوارها فاصله بیشتری با درآمد سالانه آنها پیدا کرده و حتی کاهش نسبی این شاخص در سالهای اخیر نیز نتوانسته آن را به شرایط گذشته نزدیک کند.
پولی که به مسکن نمیرسد
کاهش قدرت خرید فقط بازار معاملات را تحت تأثیر قرار نمیدهد. خانواری که بخش بزرگتری از درآمد خود را صرف هزینههای جاری میکند، امکان پسانداز کمتری دارد. کاهش پسانداز نیز به معنای منابع کمتر برای سپردهگذاری در شبکه بانکی است و این روند در نهایت میتواند ظرفیت بانکها برای تأمین مالی بخشهای مختلف اقتصاد را محدود کند.
گزارش دفتر اقتصاد مسکن، تأمین مالی را یکی از مهمترین چالشهای فعلی بخش مسکن معرفی کرده و نشان میدهد سهم این بخش از تسهیلات بانکی در سالهای گذشته به شکل محسوسی کاهش یافته است.
در سال ۱۳۹۰ حدود ۱۷ درصد از کل تسهیلات بانکی به بخش مسکن و ساختمان اختصاص داشت. این سهم در سال ۱۳۹۱ به ۱۳.۵ درصد و در سال ۱۴۰۴ به تنها ۲.۷ درصد رسید. در پنج ماه نخست سال ۱۴۰۵ نیز سهم مسکن و ساختمان از تسهیلات بانکی حدود ۲ درصد بوده است.
به این ترتیب، سهم مسکن و ساختمان از تسهیلات بانکی نسبت به سال ۱۳۹۰ به حدود یکهشتم رسیده است؛ آن هم در شرایطی که تأمین مالی مسکن در قوانین و سیاستهای کشور همچنان جایگاه مشخصی دارد.
در بخش مسکن حمایتی، وضعیت محدودتر است. براساس این گزارش، سهم تسهیلات پرداختشده به مسکن حمایتی از کل تسهیلات شبکه بانکی طی حدود شش سال گذشته در مجموع کمتر از یک درصد بوده است.
این اعداد نشان میدهد سازنده و خریدار هر دو با محدودیت منابع مواجه هستند؛ خریدار قدرت خرید کافی ندارد و سازنده نیز برای تأمین مالی پروژه با دسترسی محدودتری به منابع بانکی مواجه است.
زمین؛ غیر قابل حذف
هزینه ساخت فقط به قیمت مصالح و دستمزد مربوط نیست. زمین همچنان یکی از سنگینترین اجزای قیمت تمامشده مسکن است و سهم آن در سالهای مختلف افزایش یافته است. براساس دادههای گزارش دفتر اقتصاد مسکن، سهم زمین از قیمت تمامشده ساخت مسکن از حدود ۴۷ درصد در سال ۱۳۸۹ افزایش یافته و در برخی سالها از ۶۰ درصد نیز عبور کرده است. آخرین رقم ارائهشده برای سال ۱۴۰۳ حدود ۵۶.۸ درصد است.
این سهم بالا باعث شده تأمین زمین به یکی از عوامل تعیینکننده قیمت نهایی مسکن تبدیل شود. البته نکته قابل توجه اینکه، حتی اگر زمین به شکل رایگان یا با هزینه بسیار پایین در اختیار پروژه قرار گیرد، هزینه مرتبط با آن عملاً به صفر نمیرسد.
زمین برای تبدیل شدن به یک سایت قابل ساخت، به آمادهسازی و زیرساخت نیاز دارد. مطالعات کارشناسی مورد اشاره در گزارش نشان میدهد آمادهسازی زمین و تأمین حداقل زیرساختهای مورد نیاز برای رساندن یک سایت به مرحله قابلیت ساخت مسکن، میتواند حداقل معادل ۴۰ درصد هزینه کل ساخت مسکن را دربرگیرد. بنابراین کاهش قیمت زمین به تنهایی نمیتواند تمام فشار هزینهای تولید مسکن را حذف کند.
میلیونها خانه در انتظار نوسازی
یکی دیگر از چالشهای بازار، در خانههایی قرار دارد که همین حالا ساخته شدهاند اما کیفیت و ایمنی آنها با نیازهای امروز فاصله دارد. براساس گزارش دفتر اقتصاد مسکن، طی ۲۰ سال اخیر به طور متوسط سالانه حدود ۵۲ هزار واحد مسکونی در بافتهای فرسوده نوسازی و بهسازی شده است. این میزان در مقایسه با حجم واحدهایی که نیازمند نوسازی هستند، کافی به نظر نمیرسد.
در محدودههای بافت فرسوده، حدود ۵.۱ میلیون خانوار با جمعیتی نزدیک به ۲۰ میلیون نفر در ۵.۸ میلیون واحد مسکونی سکونت دارند. از این تعداد، حدود ۴۸ درصد واحدها، معادل ۲.۸ میلیون واحد، همچنان نیازمند نوسازی هستند. این یعنی بخش قابل توجهی از جمعیت شهری در ساختمانهایی زندگی میکنند که نیاز به مداخله و نوسازی دارند، اما سرعت جایگزینی این واحدها با ساختمانهای جدید با حجم نیاز موجود فاصله دارد.
اما نکته قابل توجه اینکه، بازار مسکن با یک مشکل واحد روبهرو نیست. کنار هم گذاشتن این دادهها، وضعیت بازار مسکن را از یک معادله ساده «قیمت بالا و قدرت خرید پایین» فراتر میبرد. درآمد واقعی خانوار کاهش یافته و خرید خانه دشوارتر شده است؛ همزمان سهم مسکن از تسهیلات بانکی به شدت پایین آمده، زمین همچنان بیش از نیمی از قیمت تمامشده برخی پروژهها را به خود اختصاص میدهد و میلیونها واحد در بافتهای فرسوده نیازمند نوسازی هستند.
در چنین شرایطی، افزایش تولید مسکن فقط به معنای بالا بردن تعداد واحدهای ساختهشده نیست. سمت تقاضا باید توان خرید داشته باشد، پروژه باید امکان تأمین مالی پیدا کند و هزینه زمین و زیرساخت نیز در ساختار قیمت قابل مدیریت باشد. در بخش نوسازی هم سرعت اجرای پروژهها باید با حجم واحدهای نیازمند بهسازی تناسب بیشتری پیدا کند.
این گزارش در واقع مجموعهای از همین محدودیتها را کنار هم قرار میدهد؛ محدودیتهایی که نشان میدهد دشواری بازار مسکن تنها از قیمت فروش خانه شروع نمیشود و تنها با افزایش ساختوساز هم پایان نمییابد.
دیدگاهتان را بنویسید