 بازار اجاره در کشمکش قیمت و توان پرداخت

نبض نیوز- صدیقه نژادقربان: بازار اجاره در شرایط عجیبی قرار گرفته است. قیمتها در اقتصاد با سرعتی بسیار بیشتر از اجاره بالا میروند، اما این به معنای آن نیست که اجاره برای خانوارها قابلتحملتر شده است. برعکس، دادههای درآمد و هزینه خانوار نشان میدهد منابع خانوار با همان سرعتی که هزینهها بالا میروند رشد نکردهاند. در چنین وضعی، اجارهبها با یک محدودیت مهم مواجه است؛ موجر میتواند قیمت پیشنهادی را بالا ببرد، اما مستأجر تا جایی توان پرداخت دارد که بتواند هزینههای دیگر زندگی را هم تأمین کند.
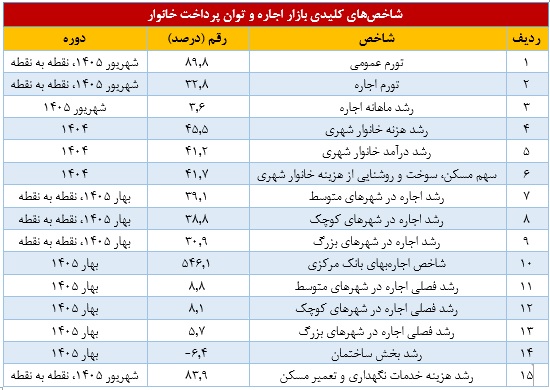
آمار شهریور به خوبی این کشمکش را نشان میدهد. تورم عمومی نقطهبهنقطه به ۸۹.۸ درصد رسیده، اما تورم نقطهبهنقطه اجاره ۳۲.۸ درصد بوده است. فاصله بسیار زیاد است، اما اجاره در همان یک ماه ۳.۶ درصد بالا رفته؛ در مرداد این رشد ۲.۵ درصد بود. یعنی بازار اجاره در شهریور نهتنها متوقف نشده، حتی سرعت رشد ماهانه آن هم بیشتر شده است.
برای فهم اینکه چرا اجاره با وجود تورم بسیار بالای اقتصاد هنوز به نرخ تورم عمومی نرسیده، باید سمت تقاضا را هم در نظر گرفت. تازهترین گزارش هزینه و درآمد خانوار مرکز آمار نشان میدهد متوسط هزینه سالانه خانوار شهری در سال ۱۴۰۴ به حدود ۳۹۲ میلیون تومان رسیده و نسبت به سال قبل ۴۵.۵ درصد افزایش یافته است. درآمد خانوار شهری اما حدود ۴۸۵ میلیون تومان بوده و ۴۱.۲ درصد رشد کرده است. یعنی در یک سال، هزینهها ۴.۳ واحد درصد سریعتر از درآمدها بالا رفتهاند. در روستاها نیز همین فاصله وجود داشته و رشد هزینهها ۵۲.۳ درصد در برابر رشد ۴۷.۵ درصدی درآمدها ثبت شده است.
این فاصله در بودجه خانوار کوچک به نظر میرسد، اما وقتی هزینهها از درآمد جلو میزنند، خانوار باید این فاصله را از جایی جبران کند؛ از پسانداز، مصرف کالاهای غیرضروری یا بعضی خدمات. برای خانواری که بخش بزرگی از درآمدش از قبل صرف خوراک، مسکن و دیگر هزینههای ضروری شده، امکان کاهش بیشتر مخارج محدود است. همین جاست که توان پرداخت میتواند به عاملی برای محدود کردن رشد اجاره تبدیل شود؛ حتی اگر هزینههای مالک و تورم عمومی همچنان رو به افزایش باشد.
سهم مسکن در هزینه خانوار نیز این فشار را بهتر نشان میدهد. در سال ۱۴۰۴، «مسکن، سوخت و روشنایی» ۴۱.۷ درصد از کل هزینه خانوار شهری را به خود اختصاص داده است؛ بزرگترین سهم در میان گروههای هزینهای. این رقم البته سهم کل این گروه در هزینه خانوارهای شهری است و نباید آن را با سهم اجاره از درآمد یک مستأجر یکی دانست، چون خانوارهای مالک نیز در آن قرار دارند. با این حال، نشان میدهد مسکن چه وزن سنگینی در بودجه خانوار پیدا کرده است.
اینجا فاصله میان تورم عمومی و اجاره معنای دیگری پیدا میکند. پایینتر بودن تورم اجاره همیشه به این معنا نیست که بازار ظرفیت زیادی برای افزایش قیمت دارد؛ بخشی از این فاصله میتواند از محدود شدن توان پرداخت خانوارها ناشی شود. خانواری که هزینههایش سریعتر از درآمد بالا رفته، برای پذیرش اجاره بیشتر ناچار است از سایر مخارج خود کم کند و این امکان برای همه خانوارها یکسان نیست.
همین موضوع در سیاستگذاری اجاره هم اهمیت پیدا کرده است. مرکز پژوهشهای مجلس در بررسی ماده ۷ قانون ساماندهی بازار زمین، مسکن و اجارهبها، به محدودیتهای سیاست فعلی کنترل اجاره پرداخته و تأکید کرده است که وضعیت خانوارهای مستأجر و توان پرداخت آنها باید در سیاستگذاری دیده شود. از نگاه این مرکز، تعیین سقف افزایش اجاره به تنهایی نمیتواند فشار واردشده به مستأجر را کنترل کند و اجرای مؤثر سیاست، به سازوکارهای دیگری از جمله ثبات قراردادهای اجاره نیاز دارد.
این بحث زمانی اهمیت بیشتری پیدا میکند که به آمار خود بازار اجاره نگاه کنیم. گزارش بانک مرکزی از سهماهه نخست ۱۴۰۵ نشان میدهد اجاره در شهرهای متوسط و کوچک حتی سریعتر از شهرهای بزرگ رشد کرده است. رشد نقطهبهنقطه اجاره در شهرهای متوسط ۳۹.۱ درصد و در شهرهای کوچک ۳۸.۸ درصد بوده، درحالیکه این نرخ در شهرهای بزرگ ۳۰.۹ درصد ثبت شده است. رشد فصلی نیز در شهرهای متوسط ۸.۸ درصد و در شهرهای کوچک ۸.۱ درصد بوده؛ در شهرهای بزرگ این رقم ۵.۷ درصد بوده است.
بنابراین افزایش اجاره فقط اتفاقی مربوط به تهران و کلانشهرها نیست. در شهرهایی که معمولاً بهعنوان گزینه ارزانتر برای زندگی در نظر گرفته میشوند، اجاره با سرعت بیشتری بالا رفته است. این موضوع انتخاب خانوارهایی را که برای کاهش هزینه مسکن به دنبال جابهجایی به شهرهای ارزانتر هستند محدود میکند؛ بهخصوص اگر درآمد آنها همپای هزینههای زندگی رشد نکرده باشد.
از طرف دیگر، سمت عرضه هم شرایطی ندارد که بتواند به سرعت فشار بازار را کم کند. رشد بخش ساختمان در بهار ۱۴۰۵ منفی ۶.۴ درصد بوده و هزینه خدمات نگهداری و تعمیر واحدهای مسکونی نیز در شهریور نسبت به سال قبل ۸۳.۹ درصد افزایش داشته است. یعنی ساختوساز با افت مواجه است و هزینه نگهداری ساختمانهای موجود هم بهشدت بالا رفته است. این دو اتفاق میتوانند از دو مسیر متفاوت روی بازار اجاره اثر بگذارند؛ کاهش ساختوساز ورود واحدهای جدید را محدود میکند و افزایش هزینه نگهداری، هزینه مالکیت مسکن را بالا میبرد.
این بخش از ماجرا مهم است، چون اجاره فقط تابع قرارداد میان موجر و مستأجر نیست. قیمت مسکن، هزینه ساخت و نگهداری، تورم عمومی، بازدهی داراییها و توان پرداخت خانوار هم در آن اثر میگذارند. اگر هزینههای مالکیت و نگهداری بالا برود و همزمان عرضه واحدهای جدید رشد نکند، فشار برای افزایش اجاره از سمت عرضه باقی میماند؛ حتی اگر مستأجر دیگر ظرفیت زیادی برای پرداخت بیشتر نداشته باشد.
روند بلندمدت اجاره هم نشان میدهد کاهش سرعت رشد به معنای پایین آمدن سطح اجاره نیست. میانگین شاخص اجارهبهای بانک مرکزی از ۳۵۰.۴ در سال ۱۴۰۳ به ۴۶۷.۷ در سال ۱۴۰۴ رسیده و در بهار ۱۴۰۵ به ۵۴۶.۱ افزایش یافته است. رشد سالانه شاخص در سال ۱۴۰۳، ۴۵.۵ درصد بود و در سال ۱۴۰۴ به ۳۳.۵ درصد رسید. بنابراین سرعت افزایش کمتر شده، اما سطح اجاره همچنان بالا رفته است.
توزیع هزینه خانوار نیز نشان میدهد ظرفیت مالی گروههای مختلف برای تحمل این افزایش یکسان نیست. در سال ۱۴۰۴، حدود ۲۰ درصد پایین خانوارهای کشور ۶.۱۵ درصد از کل هزینهها را به خود اختصاص دادهاند، درحالیکه سهم ۲۰ درصد بالاتر ۴۶.۱۸ درصد بوده است. در خانوارهای شهری نیز این سهمها ۶.۷۵ و ۴۵.۱۸ درصد بوده است. این ارقام مستقیماً توان پرداخت اجاره را اندازه نمیگیرند، اما نشان میدهند خانوارها با ظرفیتهای مالی بسیار متفاوتی وارد بازار مسکن میشوند.
در چنین شرایطی، رشد ۳۲.۸ درصدی اجاره را نمیتوان جدا از وضعیت درآمد و هزینه خانوار خواند. اجاره از تورم عمومی عقبتر است، اما درآمد خانوار هم از رشد هزینههایش عقب افتاده است. همزمان، هزینه مسکن بخش بزرگی از بودجه خانوار را مصرف میکند، اجاره در شهرهای متوسط و کوچک نزدیک ۴۰ درصد رشد کرده و ساختوساز هم در مسیر نزولی قرار گرفته است.
به همین دلیل، فاصله میان تورم عمومی و اجاره میتواند دو معنا داشته باشد؛ از یک سو، اجاره هنوز بخشی از فشار تورمی اقتصاد را با تأخیر جذب میکند و از سوی دیگر، توان پرداخت خانوار اجازه نمیدهد افزایش قیمت با همان سرعت تورم عمومی پیش برود. اثر این محدودیت را باید در رفتار خانوارها دید؛ کوچکتر شدن خانه، تغییر محله، کاهش سایر مخارج و در مواردی جابهجایی به شهرهای ارزانتر، راههایی هستند که مستأجر برای هماهنگ کردن هزینه مسکن با درآمد خود در پیش میگیرد.
آمار شهریور اما نشان میدهد این فاصله به معنای توقف یا کاهش رشد اجاره نیست. تورم ماهانه اجاره از ۲.۵ درصد در مرداد به ۳.۶ درصد در شهریور رسیده است؛ یعنی اجاره در خود بازار همچنان با سرعت بیشتری نسبت به ماه قبل افزایش یافته، هرچند نرخ رشد آن فاصله زیادی با تورم عمومی ۸۹.۸ درصدی دارد. بنابراین نمیتوان گفت سطح اجاره کاهش پیدا کرده؛ فعلاً دادهها بازاری را نشان میدهند که از یک طرف با افزایش هزینههای مالکیت و محدودیت عرضه روبهروست و از طرف دیگر، با خانواری مواجه است که درآمدش با سرعت بسیار کمتری از هزینههای زندگی رشد میکند. همین کشمکش است که مسیر بعدی اجاره را تعیین خواهد کرد.
دیدگاهتان را بنویسید